
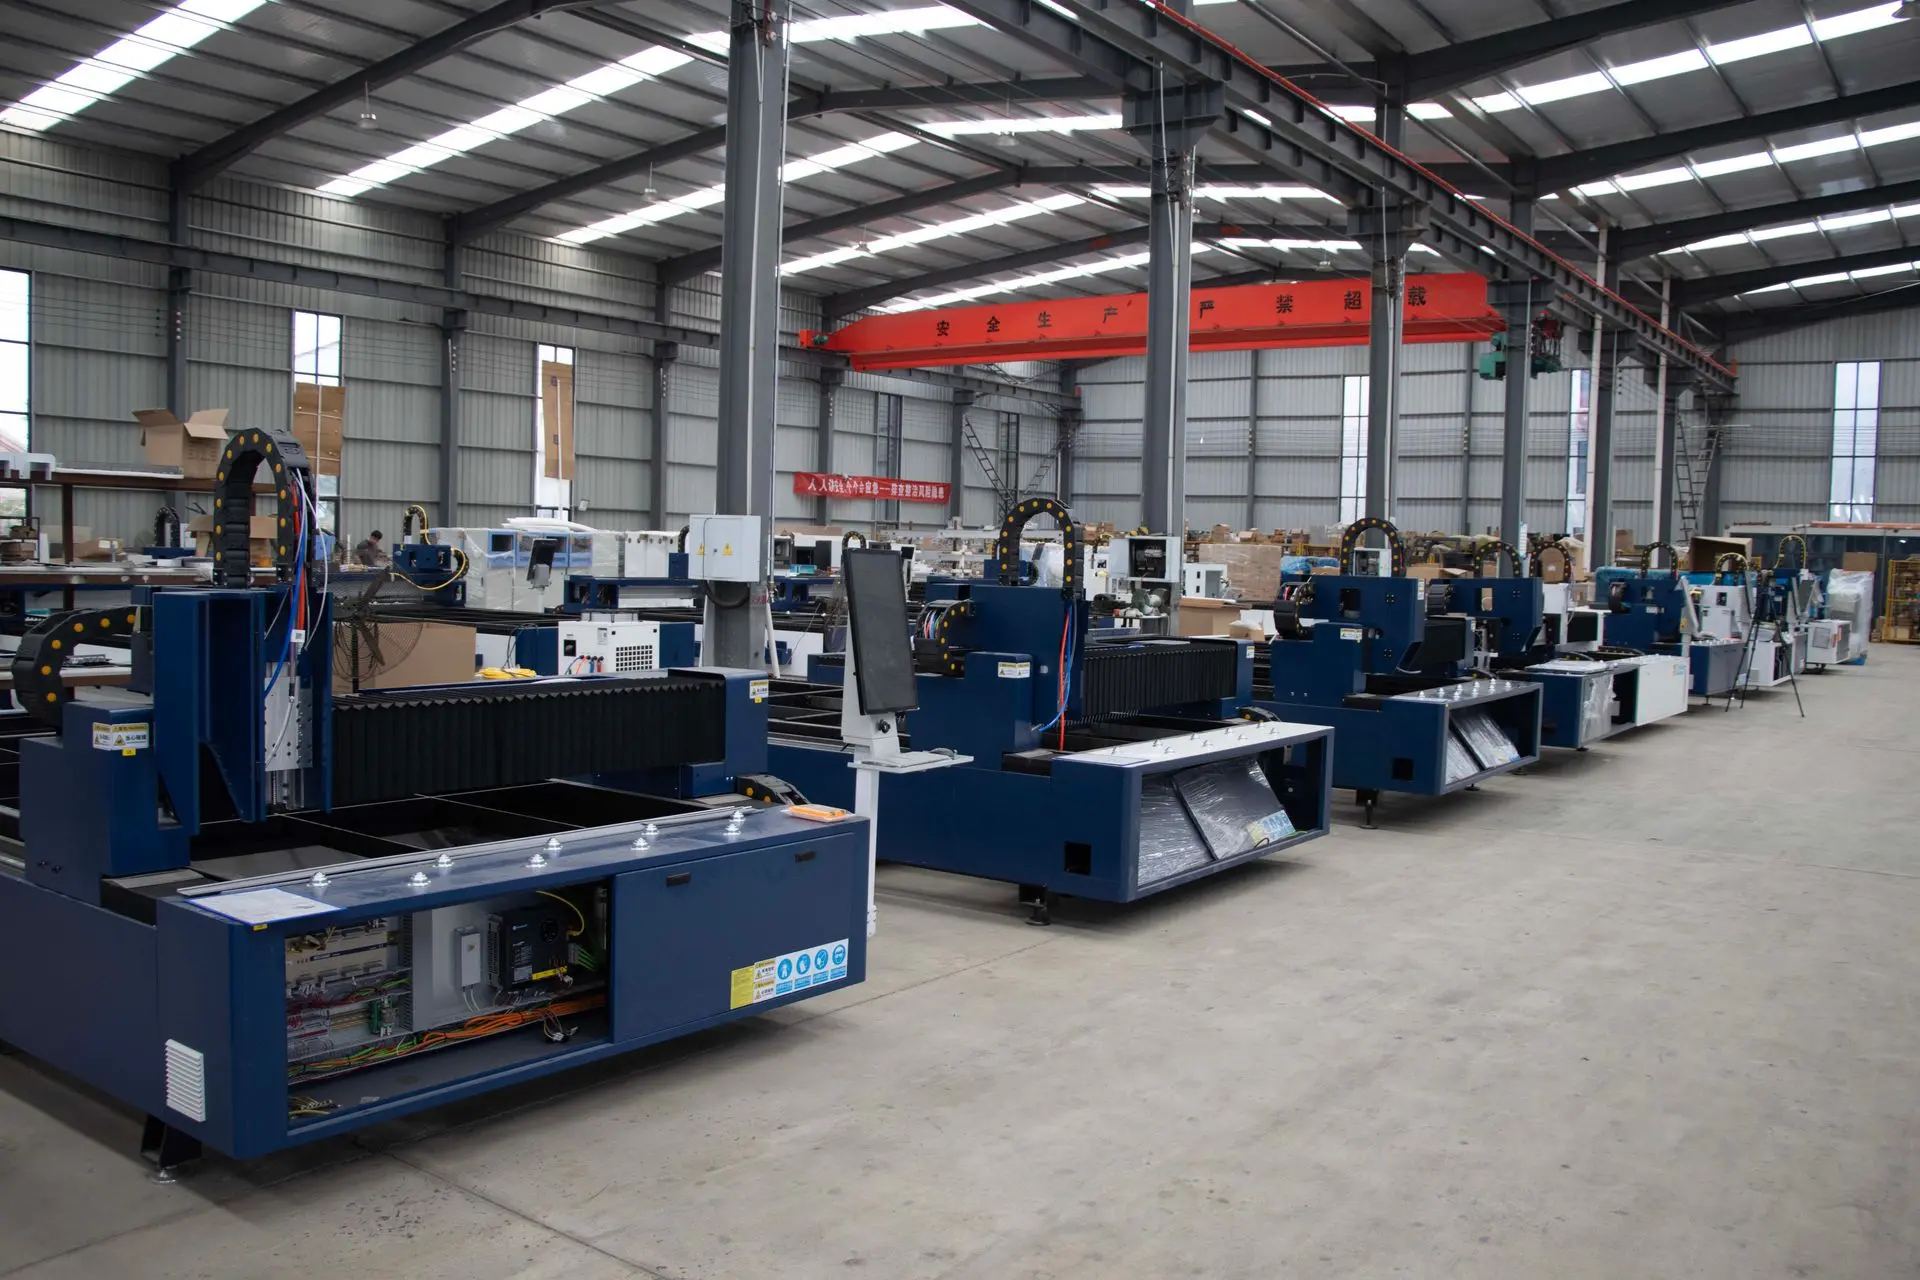
A compra de um equipamento pode representar a ampliação da produção, a modernização de uma operação ou a substituição de um bem que já não acompanha as necessidades do negócio. Nesse cenário, conhecer as máquinas e equipamentos que podem ser comprados com consórcio ajuda as empresas, os produtores e os profissionais a planejarem investimentos sem recorrer aos juros de um financiamento.
As regras do Sistema de Consórcios permitem a aquisição de máquinas e equipamentos por meio da modalidade, inclusive bens novos ou usados, desde que a compra esteja de acordo com a categoria prevista no contrato. Dessa forma, a carta pode atender a diferentes atividades produtivas, conforme as características do grupo e as condições da operação.
Entretanto, antes de escolher uma carta de crédito para máquinas, é importante definir o objetivo da aquisição, estimar o valor necessário e verificar se o equipamento pretendido se enquadra nas condições do plano. Ou seja, o planejamento deve começar pela necessidade do negócio e não apenas pela parcela mensal.
Como funciona o consórcio para máquinas e equipamentos?
No consórcio de máquinas, o participante integra um grupo e contribui mensalmente com o plano, enquanto acompanha as assembleias em que podem ocorrer as contemplações por sorteio ou lance.
Depois da contemplação e da análise necessária para a utilização do crédito, é possível avançar para a aquisição do bem de acordo com as condições do grupo. A seguir, veja como funciona cada etapa desse processo, desde a escolha da carta de crédito até a compra da máquina ou do equipamento.
1. Avalie a máquina ou o equipamento e estime o valor da compra
O primeiro passo é pesquisar as máquinas ou os equipamentos que podem atender à necessidade da empresa, do produtor ou do profissional. Compare os modelos disponíveis, as características técnicas, a capacidade de operação e os valores praticados no mercado para chegar a uma estimativa mais próxima do investimento necessário.
Além do preço de aquisição, é importante considerar as despesas relacionadas ao transporte, à instalação, à manutenção e à operação. Desse modo, a escolha não fica limitada ao valor anunciado pelo fornecedor, mas considera o impacto do equipamento no planejamento como um todo.
Também vale verificar a procedência do bem e a documentação disponível, especialmente quando se trata de uma máquina usada. Caso a administradora solicite documentos ou informações sobre o equipamento na etapa de análise para utilização da carta de crédito, o consorciado já terá condições de conferir se o bem escolhido pode atender aos requisitos da operação.
2. Escolha a carta de crédito e o plano
Depois de estimar quanto será necessário para adquirir a máquina ou o equipamento, o próximo passo é buscar uma carta de crédito compatível com essa faixa de valor.
Nesse momento, é importante analisar não apenas o crédito disponível, mas também o prazo e a parcela do plano. A prestação precisa caber no orçamento da empresa, do produtor ou do profissional de modo sustentável, pois o compromisso será mantido ao longo do consórcio.
Além disso, vale observar os critérios de reajuste, a taxa de administração e os demais componentes previstos no contrato. Ou seja, a escolha não deve ser feita somente pela menor mensalidade, mas pelo conjunto das condições que formam o plano.
Desse modo, a estimativa realizada na etapa anterior serve como referência para selecionar uma carta mais próxima da necessidade real de aquisição, evitando tanto um crédito insuficiente quanto um compromisso maior do que o necessário.
O conteúdo sobre como fazer um consórcio aprofunda os principais cuidados que antecedem a contratação.
3. Faça a adesão e apresente os documentos da contratação
Depois de escolher o plano, ocorre a adesão ao grupo.
Para a pessoa física, são solicitados CPF, RG e comprovante de residência. Já para a pessoa jurídica, são necessários o cartão CNPJ, a inscrição estadual, quando houver, e o contrato social.
Essa documentação corresponde à contratação da cota. Isto é, ela não deve ser confundida com os documentos que poderão ser solicitados posteriormente para a análise e a utilização da carta de crédito.
Antes de assinar, leia o contrato e confira as regras relacionadas ao crédito, ao prazo, às parcelas, aos reajustes, à contemplação e à aquisição do bem.
4. Mantenha as parcelas em dia e acompanhe as assembleias
Após a adesão, o participante começa a realizar os pagamentos previstos no plano.
Manter as parcelas em dia é necessário para permanecer apto a participar dos sorteios e a apresentar lances conforme as condições do grupo.
Além disso, acompanhar as assembleias permite entender o andamento da cota, os resultados das contemplações e as informações relacionadas ao grupo.
Quem pretende utilizar o consórcio como parte do planejamento empresarial deve incluir essa prestação no fluxo financeiro, de modo que o compromisso possa ser mantido sem comprometer despesas essenciais da operação.
5. Aguarde a contemplação por sorteio ou lance
Depois de contemplado, o consorciado pode avançar para as etapas de análise que antecedem o uso da carta de crédito. A contemplação pode acontecer nas assembleias por meio de sorteio ou de lance, de modo que cada alternativa segue as condições definidas para o grupo. No lance, o participante apresenta uma oferta com o objetivo de tentar antecipar esse momento.
Entretanto, o lance não garante o resultado, pois a oferta participa de uma disputa cujas condições estão estabelecidas para o grupo.
À medida que as assembleias acontecem, o consorciado pode acompanhar a cota e decidir se deseja continuar participando apenas dos sorteios ou também avaliar uma estratégia de lance.
6. Apresente a documentação para a análise do crédito
Depois da contemplação, começa uma nova etapa documental.
O consorciado recebe as orientações e o checklist correspondente à operação. Nessa fase, podem ser analisadas as informações do comprador, do vendedor e do bem que será adquirido.
A documentação varia conforme as características da aquisição, de modo que é importante aguardar as orientações antes de assumir compromissos definitivos com um fornecedor.
Depois da aprovação, o participante pode avançar para a utilização da carta dentro da categoria contratada.
Para compreender a jornada completa, consulte a página sobre como funciona o consórcio.
Quais as máquinas e equipamentos que podem ser comprados com consórcio?
A regulamentação do Banco Central inclui as máquinas e os equipamentos entre as categorias de bens que podem ser adquiridos por meio do consórcio. Isso permite que a modalidade atenda a diferentes atividades produtivas, desde que o bem escolhido esteja enquadrado nas condições do contrato.
Entre os bens que podem se enquadrar estão, por exemplo:
- Os tratores e as máquinas agrícolas;
- Os implementos e os equipamentos utilizados no campo;
- As máquinas destinadas à construção e às atividades rodoviárias;
- Os equipamentos empregados em processos industriais;
- As máquinas utilizadas na movimentação e na logística;
- Os equipamentos destinados a estabelecimentos comerciais e operações profissionais;
- As máquinas utilizadas para ampliar, modernizar ou automatizar uma atividade produtiva.
Esses exemplos não constituem uma lista fechada. A possibilidade de adquirir um bem específico depende da categoria da carta e das condições estabelecidas para o grupo.
Por isso, quem já possui uma máquina definida deve confirmar seu enquadramento antes da contratação ou antes de assumir um compromisso de compra.
Essa flexibilidade pode ser relevante para o consórcio para empresas, pois diferentes negócios possuem necessidades bastante específicas. Uma indústria, uma empresa de construção, um empreendimento de logística e um produtor rural, por exemplo, podem buscar equipamentos completamente diferentes.
Consórcio ou financiamento para máquinas e equipamentos: como escolher?
O consórcio e o financiamento podem viabilizar a compra de máquinas e equipamentos, mas funcionam de maneiras diferentes.
No financiamento, uma instituição concede o crédito para que o bem seja adquirido após a aprovação da operação. O valor financiado é devolvido por meio das parcelas, acrescido dos juros e dos demais encargos previstos.
Já no consórcio, os participantes integram um sistema de autofinanciamento. O crédito fica disponível depois da contemplação e da conclusão das etapas necessárias. Não há juros de financiamento e o plano inclui a taxa de administração e outros valores previstos nas condições contratadas, quando aplicáveis.
Consequentemente, a urgência exerce um papel importante nessa escolha.
Se uma empresa precisa substituir imediatamente uma máquina que interrompeu a produção, esperar pela contemplação pode não atender à necessidade operacional. Por outro lado, quando a compra faz parte de um projeto de expansão, de uma renovação programada ou de um investimento futuro, o consórcio pode ser incluído no planejamento com antecedência.
Nesse sentido, a comparação deve considerar o prazo disponível, o custo da operação, a capacidade de pagamento e o impacto da compra no caixa.
Além disso, o conteúdo sobre consórcio ou financiamento pode ajudar a compreender as diferenças entre as duas formas de aquisição.
O que verificar antes de escolher uma máquina ou equipamento?
A decisão não deve terminar quando o preço cabe na carta de crédito.
Antes de escolher o bem, analise se ele realmente atende à necessidade para a qual o investimento foi planejado. A capacidade, a produtividade, as dimensões, o consumo, a infraestrutura exigida e a integração com outros equipamentos podem interferir no resultado da compra.
Além disso, vale observar:
- A procedência do equipamento;
- A disponibilidade de assistência técnica;
- O custo e a disponibilidade das peças de reposição;
- A garantia oferecida;
- A necessidade de instalação ou treinamento;
- As despesas de transporte;
- A manutenção preventiva;
- A documentação necessária para a operação.
No caso de uma máquina destinada à produção, também é importante considerar possíveis períodos de parada. Um equipamento mais barato, mas com manutenção difícil ou peças pouco disponíveis, pode gerar custos posteriores que não estavam previstos inicialmente.
Desse modo, a carta de crédito para máquinas deve fazer parte de uma análise mais ampla, na qual a aquisição esteja alinhada à operação, ao orçamento e aos objetivos do negócio.
Antes da adesão, também vale verificar se a administradora é autorizada a atuar e analisar cuidadosamente o contrato. O conteúdo sobre consórcio confiável reúne alguns desses cuidados.
Planeje seus investimentos com o Consórcio Santa Emília
O Consórcio Santa Emília atua no mercado desde 1974, oferecendo alternativas para diferentes objetivos e atendimento durante as etapas que envolvem a contratação, o acompanhamento da cota e a contemplação.
A modalidade permite organizar uma aquisição sem entrada nos moldes de um financiamento e sem juros de financiamento, tendo em vista que o participante escolhe a carta, o prazo e a parcela de acordo com as opções do plano.
Entre as vantagens do consórcio estão justamente a possibilidade de planejar objetivos de médio e longo prazo, a escolha do crédito de acordo com a necessidade e a liberdade para selecionar o bem dentro da categoria contratada.
Além disso, a contratação e o acompanhamento do plano contam com canais online, de modo que o consorciado possa acessar informações sobre a sua participação e seguir as orientações correspondentes a cada etapa.
Assim, conhecer as máquinas e equipamentos que podem ser comprados com consórcio é apenas o primeiro passo. A escolha da carta, a análise das condições do grupo e a avaliação cuidadosa do equipamento ajudam a transformar a compra em um investimento planejado e alinhado às necessidades da atividade.
Perguntas frequentes sobre máquinas e equipamentos que podem ser comprados com consórcio
Além de conhecer as máquinas e equipamentos que podem ser comprados com consórcio, outras situações podem surgir durante o planejamento da aquisição. Confira algumas dúvidas complementares.
1. Posso ter mais de uma cota para planejar a compra de diferentes equipamentos?
Sim. É possível participar de mais de uma cota, desde que sejam respeitadas as condições dos grupos e que a soma das parcelas permaneça compatível com a capacidade financeira. Cada cota possui o próprio crédito e segue as respectivas regras de participação.
2. O que acontece se a máquina custar mais do que a carta de crédito?
Quando o equipamento escolhido possui um valor superior ao crédito disponível, pode ser necessário utilizar recursos próprios para complementar a compra. Antes de fechar o negócio, o consorciado deve confirmar como a operação poderá ser estruturada dentro das condições aplicáveis.
3. E se o equipamento custar menos do que o crédito disponível?
Quando o bem adquirido possui valor inferior ao crédito, a utilização da diferença deve seguir as possibilidades previstas no contrato e nas regras do consórcio. Por isso, a destinação do saldo precisa ser confirmada de acordo com a situação da cota.
4. Posso quitar o consórcio antes do encerramento do plano?
A antecipação ou a quitação das parcelas deve seguir as condições estabelecidas no contrato. É importante lembrar que, para uma cota ainda não contemplada, antecipar todos os pagamentos não significa receber automaticamente o direito de utilizar o crédito, pois a contemplação continua seguindo as regras do grupo.
5. Posso comprar equipamentos de fornecedores diferentes com o consórcio?
A forma de utilização da carta depende das condições do contrato e da operação pretendida. Quando o planejamento envolver mais de um bem ou fornecedor, o ideal é apresentar previamente a necessidade para verificar como a aquisição poderá ser organizada dentro da categoria contratada.